
结论先说:成本核算是一条流水线——归集、分配、结转三步;代账机构能做全部账务环节和按月核算,做不了的是车间数据源头:工时、领料、损耗记录要企业自己提供。 成本核算的质量上限,由企业提供的数据颗粒度决定。
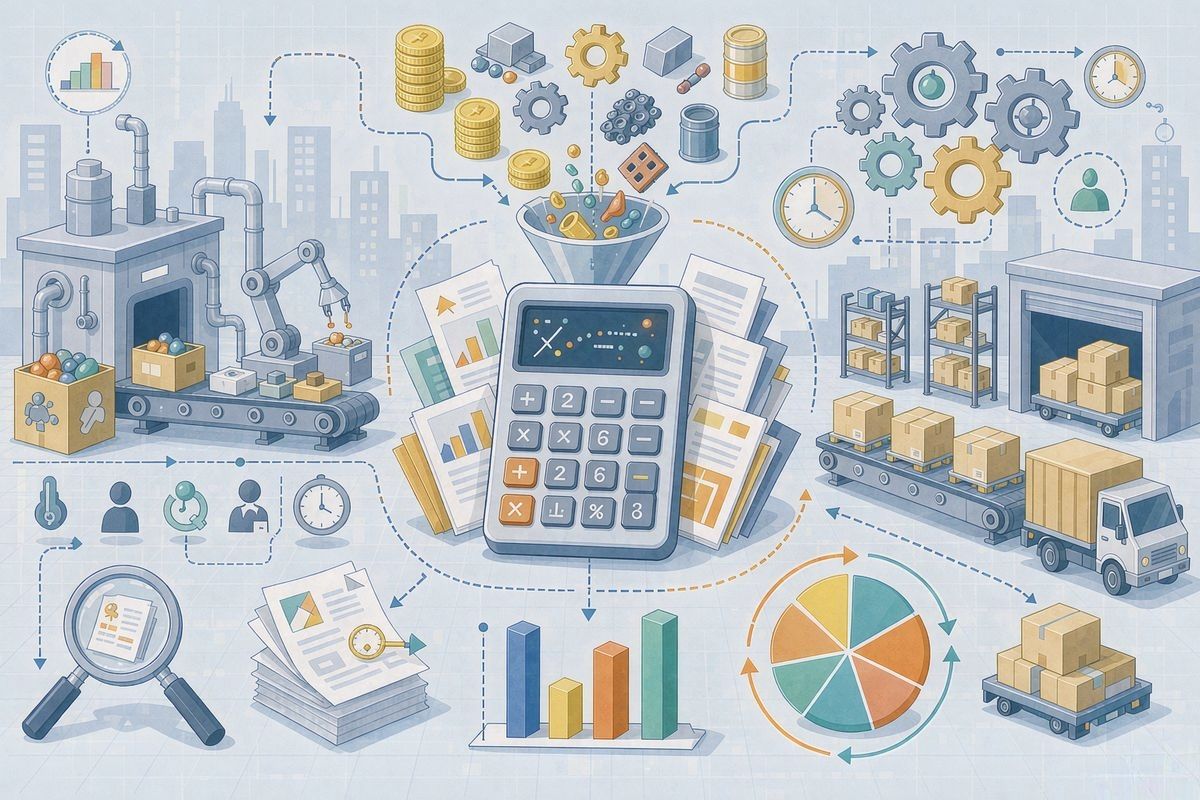
一、三步流水线怎么走
归集。 把当期发生的材料、人工、制造费用按成本对象归集:直接材料凭领料单直接计入产品,直接人工按工时统计计入,制造费用(水电、折旧、车间管理人员薪酬)先在制造费用科目归集。
分配。 制造费用与共同耗用的材料人工,按工时比例、机器工时或材料定额等标准分配到各产品,方法选定后保持稳定。
结转。 完工产品入库结转生产成本,销售出库按计价方法结转主营业务成本。
小企业执行《小企业会计准则》的,核算可做简化处理,但简化的是科目与披露,不是归集分配的义务;
二、代账能做的四件事
一是账务处理全流程。 凭证审核、科目设置、成本费用归集分配、结转与报表,代账机构按月完成,这是合同内的事。
二是核算口径的建立。 结合行业惯例设计成本科目体系与分配标准,贸易、服务、简单加工类企业可以直接套用成熟模板。
三是按月核对。 存货账实核对、往来核对、成本波动分析,异常笔数出具清单。
四是申报衔接。 成本数据与增值税、企业所得税申报口径衔接,汇算清缴的成本费用调整事项主动提示。
代账做的深度与合同档位挂钩:基础档覆盖凭证与申报,核算档才含成本分配与报表分析,签约前把服务内容逐项写明,避免用基础档的价钱预期核算档的产出。行业性的核算惯例(比如贸易企业按进销批次、加工企业按订单)可以要求代账机构在方案里写清楚适用理由。
三、代账做不到的边界
一是车间数据源头。 领料单、工时记录、废品与损耗台账产生在生产现场,代账机构不在现场,这些数据缺失时成本分配只能按估计标准执行,估算结果与真实成本的差异由企业承担,责任划分见站内代账公司做错账,责任在谁?三种常见情形。
二是成本对象的划分决策。 按产品、按订单还是按批次核算,涉及定价与管理需求,代账可以建议,决定权在企业。
三是精细化成本管理。 标准成本差异分析、作业成本法、按订单报价的成本测算,属于管理会计范畴,超出常规代账服务,需要另行约定或聘请专职人员。
用户评论